
破产语境下的“明股实债”:典型案例拆解认定路径与实务应对
关键词:明股实债、破产程序、外观主义、司法认定
企业进入破产程序,股东却拿着协议要求以债权人身份申报债权、参与分配,这是近年来商事审判中的实务难题。一旦目标公司资不抵债,投资人究竟是承担经营风险的股东,还是享有固定回报的债权人?本文将结合典型案例,梳理破产语境下的“明股实债”的裁判逻辑,并为实务操作提供建议。
一、什么是“明股实债”
“明股实债”并非严格的法律概念,其核心特征在于投资回报不与被投资企业的经营业绩挂钩,不是根据企业的投资收益或者亏损进行分配,而是向投资者提供保本保收益承诺,根据约定定期向投资者支付固定收益,并在满足特定条件后由被投资企业赎回股权或者偿还本息,即表面是股权投资,实质是借贷融资。常见形式包括回购、第三方收购、对赌、定期分红等。
二、认股、还是认债?
在非破产的正常经营状态下,法院通常尊重当事人意思自治,依据《最高人民法院民二庭2017年第5次法官会议纪要》,区分内部关系与外部关系处理。但在目标公司进入破产程序后,问题变得复杂:如果认定为股权,投资人作为股东,通常血本无归;如果认定为债权,投资人则可作为普通债权人参与分配,这一认定直接关系到全体债权人的利益平衡,下文将结合案例展开分析。
(一)早期路径:认股不认债——外观主义优先
在早期的司法实践中,部分法院倾向于严格适用商事外观主义原则,认为工商登记的公示效力高于当事人之间的内部约定,尤其在破产程序中,为保护全体债权人的信赖利益,往往否定投资人的债权人资格。
案例一:湖州市吴兴区人民法院(2016)浙0502民初1671号
案情:新华信托以2.5亿元“股权投资”信托资金受让港城置业80%股权并向公司注入资本公积,约定固定期限、固定收益,由港城置业偿还信托资金并支付收益,另设土地抵押、股权质押、原股东连带保证。港城置业进入破产清算后,管理人不予确认新华信托申报的债权。
法院认为:在名实股东问题上应区分内部关系与外部关系。对内可依约定认定为隐名股东或名股实债;但对外部第三人而言,不受内部约定约束,应以工商登记公示为信赖依据。鉴于本案系破产清算衍生诉讼,涉及全体债权人利益,应适用外观主义原则。新华信托持有80%股权并经工商登记,其主张的“名股实债”不能对抗善意第三人,故不享有破产债权。
案例二:最高人民法院(2018)最高法民终785号
该案主要处理内部回购协议效力,但最高人民法院明确指出:在“名股实债”模式下,投资方持有的股份及工商变更登记会对其他普通债权人形成权利外观。因此,应区别内外关系分别处理:对内采用实质重于形式原则探究真实意思;对外遵循外观主义,保护第三人信赖利益,特别是在目标公司破产或解散时,应优先保护其他债权人的合法利益。
案例三:青海省高级人民法院(2019)青民终167号
案情:泉汪公司受托向地毯纱公司注入300万元资本金,约定不论盈亏按年7%缴纳国有资本经营收益,投资期限届满后通过股权转让、企业回购及清算等方式退出。
法院认为:目标公司进入破产程序后,投资人通过公司回购实现“股转债”退出的路径受到限制——虽然《投资协议书》本质是融资协议,但双方约定的退出程序是先成为股东,再通过股权转让或回购实现“股转债”。由于公司进入破产清算,法定程序导致投资人无法按原协议完成“股转债”,且破产还债程序不同于自行清算,投资人要求直接确认投资款为债权,与协议约定的条件和程序相悖。因此,法院驳回泉汪公司的诉讼请求。
(二)现行趋势:穿透认定为债——实质重于形式
随着2019年《全国法院民商事审判工作会议纪要》明确提出“穿透式审判思维”,越来越多的法院在破产语境下开始突破单纯的形式外观,转而综合考量交易架构、履行行为及真实意思表示,支持投资人以债权人身份申报债权。
案例一:青海省高级人民法院(2021)青民终74号
案情:中融信托以27亿元增资及3.47亿余元受让股权方式向华鑫水电公司融资(用于水电站项目),约定由目标公司偿还融资本金及固定收益(固定溢价率13.3%/年),实控人负有回购义务并配套股权质押、保证担保。目标公司进入破产重整后,管理人否认中融信托的债权人身份。
法院认为:从各方当事人在签订协议时所追求的效果意思来看,华鑫水电公司所追求的是获得融通资金,中融信托公司所追求的是固定的本息回报。中融信托公司未因“增资”“股权转让款”持有华鑫水电公司股权而分红,而是华鑫水电公司向中融信托公司支付了部分利息;中融信托公司没有参与华鑫水电公司的实际经营管理。现华鑫水电公司在本案诉讼中既承认依据相关合同关系其长期向中融信托公司支付相应利息与中融信托公司通过增资、股权转让形成融资关系,又抗辩以工商登记的公示形式认定中融信托公司为华鑫水电公司股东的理由与其在破产重整前长期承认双方系债务关系自相矛盾。最终,法院认定中融信托公司向华鑫水电公司、黄河再生铝公司融资款是债权,确认中融信托公司对华鑫水电公司享有债权。
案例二:上海金融法院(2019)沪74民初2434号
案情:上国投以17亿元信托资金向华信供应链增资持股35.96%,将表决权委托华信集团行使、不参与经营,由华信集团按固定期限、固定溢价率(年7.492%)分期支付“股权转让款”回购股权,大大置业提供抵押担保。华信集团进入破产程序后,上国投主张双方实为债权债务关系并请求确认债权。
法院认为:《信托合同》《增资协议》《股权转让合同》《抵押合同》构成完整交易架构,应整体考量,认定当事人真实意思系融资而非股权转让;上海国际信托的投资目的为通过华信集团支付股权转让款获得固定收益,其享有的权利义务与普通股东不同,不能通过股权投资获得具有或然性的长期股权收益,也不完全享有股东权利。相应回购价款确认为回购义务人的破产债权。
(三)最新风向:“劣后债权”的中间路径
案情:某信托公司以6.93亿元受让项目公司90%股权并另行投入6.93亿元,协议约定不参与日常经营、到期“模拟清算”退出,公司曾以“归还借款及利息”名义实际付息,后项目公司破产。
法院认为:一审法院武汉东西湖区法院认为:信托公司在形式上是股东,实际权利也接近股东,不能按普通借贷关系处理;但其债权是真实的,应当认定。不过为保护其他债权人利益,这笔债权属于“劣后债权”——要等普通债权人分完,才能参与分配。武汉中院二审维持原判。法官指出,此案的关键在于平衡“意思自治”与“交易安全”。一方面不能无视信托公司实际出资的事实;另一方面也得保护其他债权人对“工商登记股东”的合理信赖。
这种处理方式避免了“全有或全无”的二元对立,为复杂的明股实债案件提供了更精细化的解决方案。
三、裁判四大审查维度对比
通过对上述案例的梳理,我们可以总结出法院在破产情景下判断“明股实债”性质时的核心审查维度:
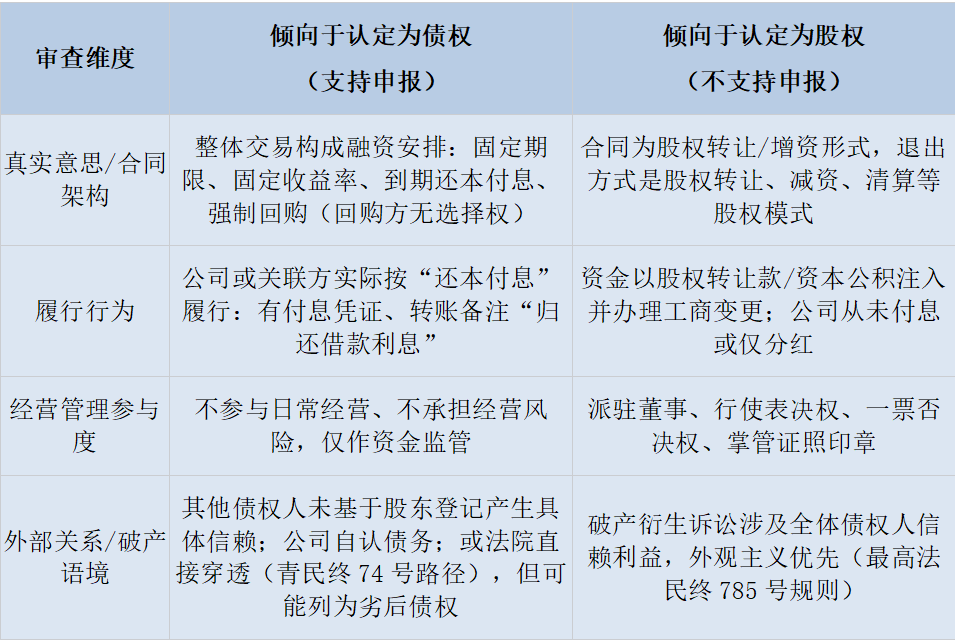
四、实务建议
第一,强化履约证据留存,证明“还本付息”事实。在合同履行过程中,保留所有能证明资金往来性质的证据。包括但不限于:银行转账凭证(备注栏注明“借款本金”或“利息”)、定期付息记录、对账单、债权确认函、债务人出具的还款计划书等。避免使用“分红”“投资收益”等易混淆的表述。若发生争议,这些证据将是法院穿透认定债权的关键支撑。
第二,审慎参与经营管理,保持“消极股东”姿态。投资人应尽量避免派驻董事、高管或直接参与公司日常经营决策。在港城置业案等判例中,投资人参与管理往往是导致其被认定为股东的重要因素。
第三,预判破产风险,灵活应对债权申报。一旦目标公司进入破产程序,管理人可能对债权申报提出异议。投资人应提前准备完整的证据链,重点论证交易的融资实质及自身未损害其他债权人信赖利益。若面临被认定为股权的风险,可考虑主动申请将债权列为劣后债权,以换取债权人身份的确认,从而参与破产财产分配,避免血本无归,必要时提起破产债权确认之诉。
第四,关注外部债权人信赖利益的实证检验。在抗辩外观主义适用时,应着重举证证明其他债权人在与公司交易时,并未基于投资人的股东登记产生信赖,或者公司长期自认债务关系,使得外观主义的保护基础丧失。例如,收集公司财务报表中是否将该笔款项列示为负债等证据。
综上所述,明股实债在破产程序中的定性并非一成不变,而是随着司法理念的演进呈现出精细化、多元化的特点。投资人应从交易源头规范架构,在履约过程中夯实证据,在破产应对中灵活策略,方能在复杂的法律博弈中争取有利地位。
